
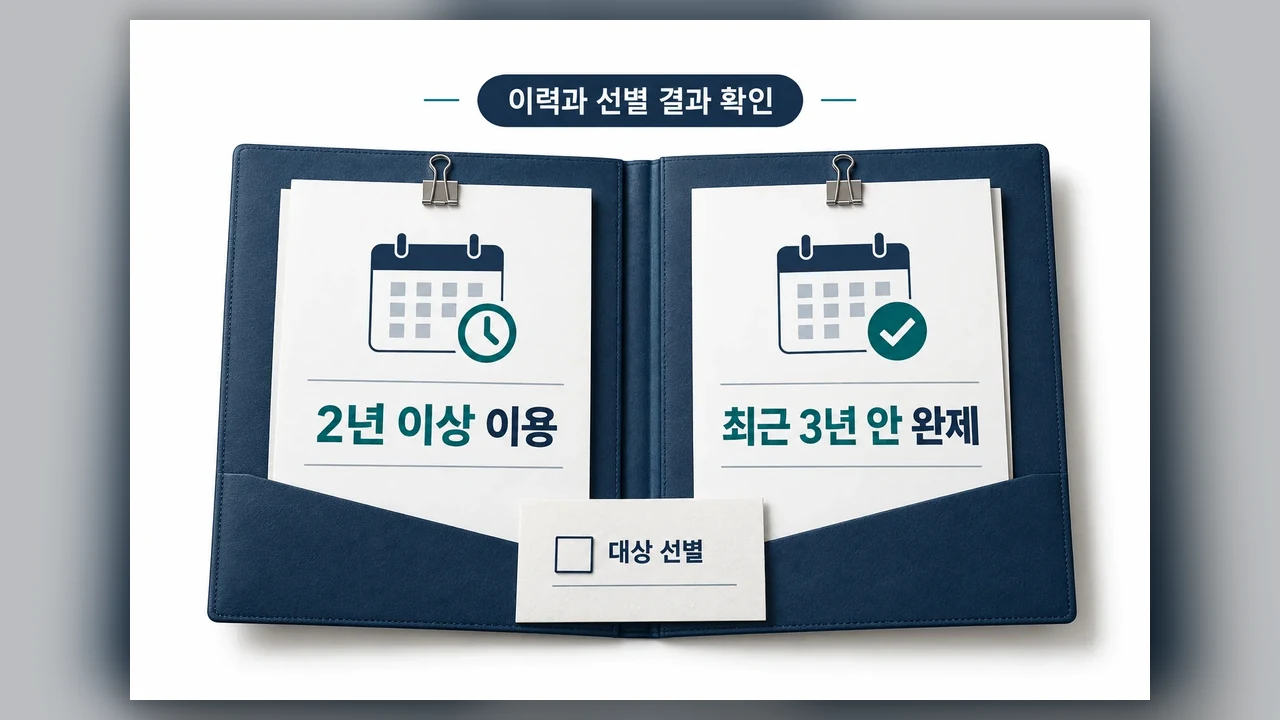
- 2년 이상 성실 이용했거나 최근 3년 안에 완제했다면 대상 조건을 살펴보세요.
- 서민금융 잇다 앱에서 자격을 확인한 뒤 신청 가능 은행에 사전 신청해요.
- 대출 실행 여부와 실제 조건은 은행의 최종 심사에 달려 있어요.
정책서민금융상품을 성실하게 갚았다면 징검다리론을 신청할 수 있을까요? 이용 기간이나 완제 시점부터 살펴볼 수 있지만, 신청 대상에 해당하더라도 은행의 최종 심사를 통과해야 대출을 받을 수 있어요. 아래 조건과 절차는 2026년 10월 8일 기준 안내를 바탕으로 정리했어요.
어떤 상환 이력이 대상이 될까요?

징검다리론은 정책서민금융상품 성실상환자를 위해 은행이 취급하는 서민우대 대출상품이에요. 서민금융진흥원 안내에 따르면 해당 상품을 2년 이상 성실하게 이용했거나 최근 3년 안에 완제한 사람이 대상 조건을 살펴볼 수 있어요. 서민금융진흥원의 서민특화 신용평가모형 심사를 거쳐 선별되는 절차도 있습니다.
안내에 열거된 상품은 근로자햇살론, 햇살론유스·뱅크·15·17, 최저신용자특례보증, 새희망홀씨, 미소금융이에요. 햇살론 일반·특례는 ‘포함 예정’으로 표시돼 있으므로, 이 상품을 이용했다면 신청할 때 실제 포함 여부를 살펴보세요.
| 현재 상황 | 먼저 살펴볼 기록 |
|---|---|
| 해당 상품을 이용 중 | 2년 이상 성실하게 이용했는지 |
| 해당 상품을 모두 갚음 | 완제일이 최근 3년 안인지 |
그다음 앱에서 자격을 확인해야 금액이나 금리도 자신의 상황에 맞춰 살펴볼 수 있습니다.
안내된 한도와 실제 대출 조건은 어떻게 다를까요?
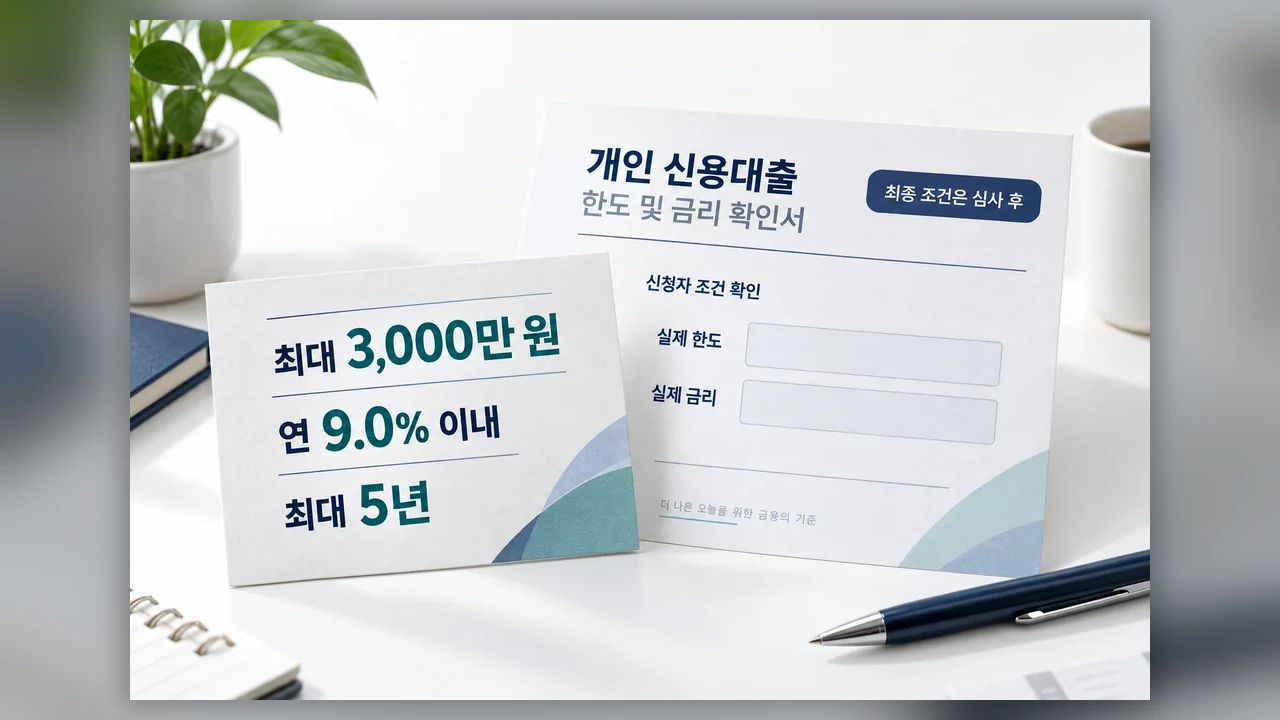
안내된 조건은 한도 최대 3,000만 원, 금리 연 9.0% 이내, 기간 최대 5년이에요. 상환 방식은 원금 균등분할상환 또는 원리금 균등분할상환입니다. 금융위원회의 2026년 3월 발표도 징검다리론을 은행권 상품으로 소개하며 같은 한도와 금리 범위를 제시했어요.
최대 한도와 금리 범위는 개인에게 그대로 확정되는 조건이 아니에요. 금리는 은행별로 다르고 수시로 바뀔 수 있으며, 거치가 가능한지도 은행마다 달라요. 실제 이용 조건은 신청 시점과 개인 조건, 취급 은행의 심사 결과에 따라 살펴봐야 합니다.
신청은 어떤 순서로 진행하나요?
서민금융진흥원이 안내하는 흐름은 앱 자격 확인, 신청 가능 은행에 사전 신청, 해당 은행의 대출 신청 순서예요. 마지막 단계까지 마쳐야 실행 여부가 결정됩니다.
- [ ] ‘서민금융 잇다’ 앱에서 지원대상 자격 살펴보기
- [ ] 신청 가능 은행에 사전 신청하기
- [ ] 해당 은행 앱이나 영업점에서 대출 신청하기
- [ ] 은행의 최종 심사 결과와 제시된 한도·금리·거치 조건 살펴보기
앱에서 자격이 확인돼도 대출 승인이나 최대 한도가 약속되는 건 아니에요. 자금 계획을 세울 때는 은행이 최종 제시한 조건을 기준으로 삼으세요.
자주 묻는 질문
성실하게 갚기만 하면 바로 신청할 수 있나요?
상환 이력과 함께 이용 기간 또는 완제 시점, 대상 상품 여부를 살펴봐야 해요. 서민금융진흥원의 대상 선별 절차와 취급 은행의 심사도 이어집니다.
대출을 이미 다 갚았다면 무엇부터 보면 되나요?
완제일이 최근 3년 안인지 먼저 살펴보세요. 해당 상품을 이용했다는 기록만으로 최종 대출 승인까지 결정되지는 않아요.
서민금융 잇다 앱에서 자격이 확인되면 대출이 확정되나요?
아니요. 신청 가능 은행에 사전 신청한 뒤 해당 은행 앱이나 영업점에서 대출을 신청해야 해요. 대출 실행은 은행의 최종 심사를 통과해야 가능합니다.
햇살론 일반이나 특례를 이용했다면 대상인가요?
서민금융진흥원 안내에는 두 상품이 ‘포함 예정’으로 적혀 있어요. 실제 대상에 들어갔는지는 신청 시점의 안내를 살펴보세요.
참고한 자료