- 대상은 사람별·진료연도별 적용 본인부담금이 개인별 상한액을 넘는지로 정해져요.
- 비급여 등 제외 항목은 병원에 냈어도 상한액 계산에 들어가지 않아요.
- 신청 가능한 금액은 공단의 ‘환급금 조회/신청’에서 살펴보세요.
병원비를 많이 냈는데 건강보험 본인부담상한액 환급 대상인지 궁금하신가요? 영수증 총액이 아니라 같은 사람이 같은 진료연도에 낸 상한제 적용 본인부담금을 개인별 상한액과 비교해야 해요. 여러 병원과 약국을 이용했다면 해당 금액을 함께 살펴볼 수 있습니다.

환급 대상은 어떤 금액으로 정해지나요?
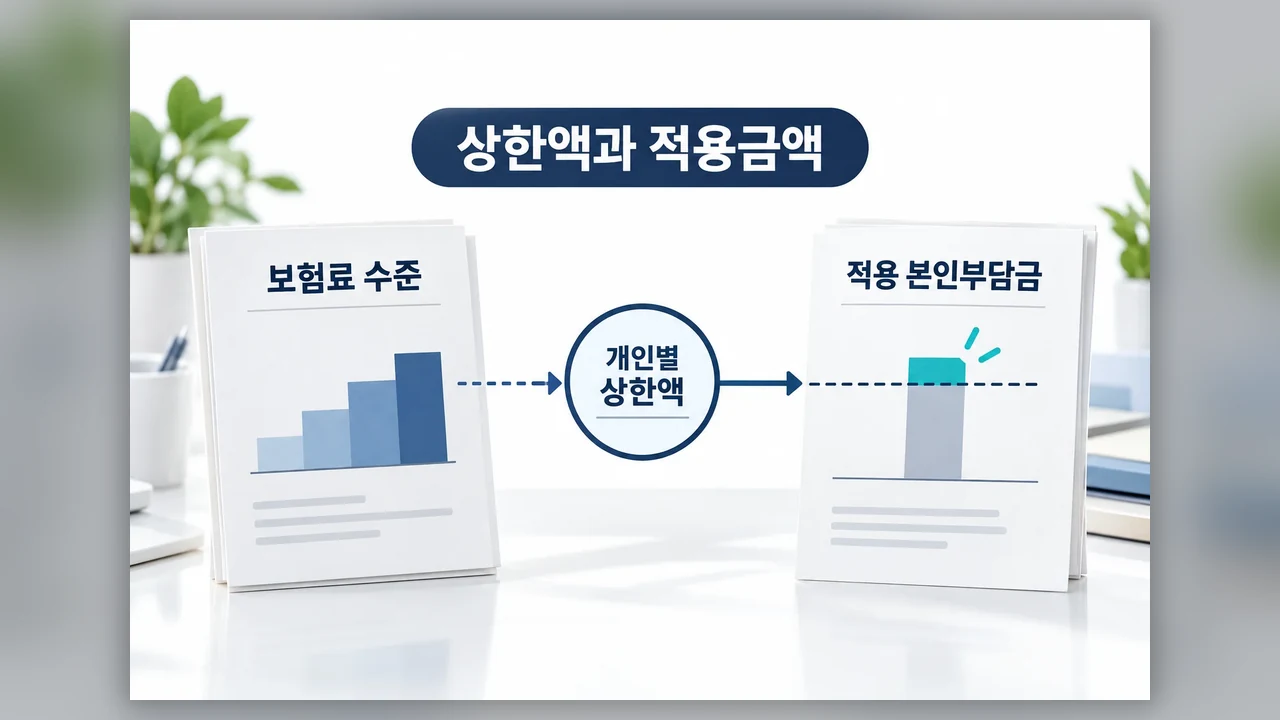
국민건강보험공단은 진료받은 사람별로 한 해의 상한제 적용 본인부담금을 합산해요. 그 금액이 해당 사람의 상한액을 넘으면 초과분을 공단이 부담합니다. 가족의 병원비를 한데 더해 판단하는 방식은 아니에요.
여기서 비교하는 두 금액은 역할이 달라요.
| 살펴볼 금액 | 무엇을 정하나요? |
|---|---|
| 개인별 상한액 | 건강보험료 부담 수준에 따른 구간으로 정해져요 |
| 상한제 적용 본인부담금 | 실제로 낸 비용 중 상한액 계산에 들어가는 금액이에요 |
지역가입자는 세대별, 직장가입자는 개인별 보험료 부담 수준을 기준으로 상한액 구간을 산정해요. 따라서 소득이나 진료비 총액 하나만으로 대상 여부를 알기는 어려워요.
병원에 낸 돈은 어디까지 합산되나요?
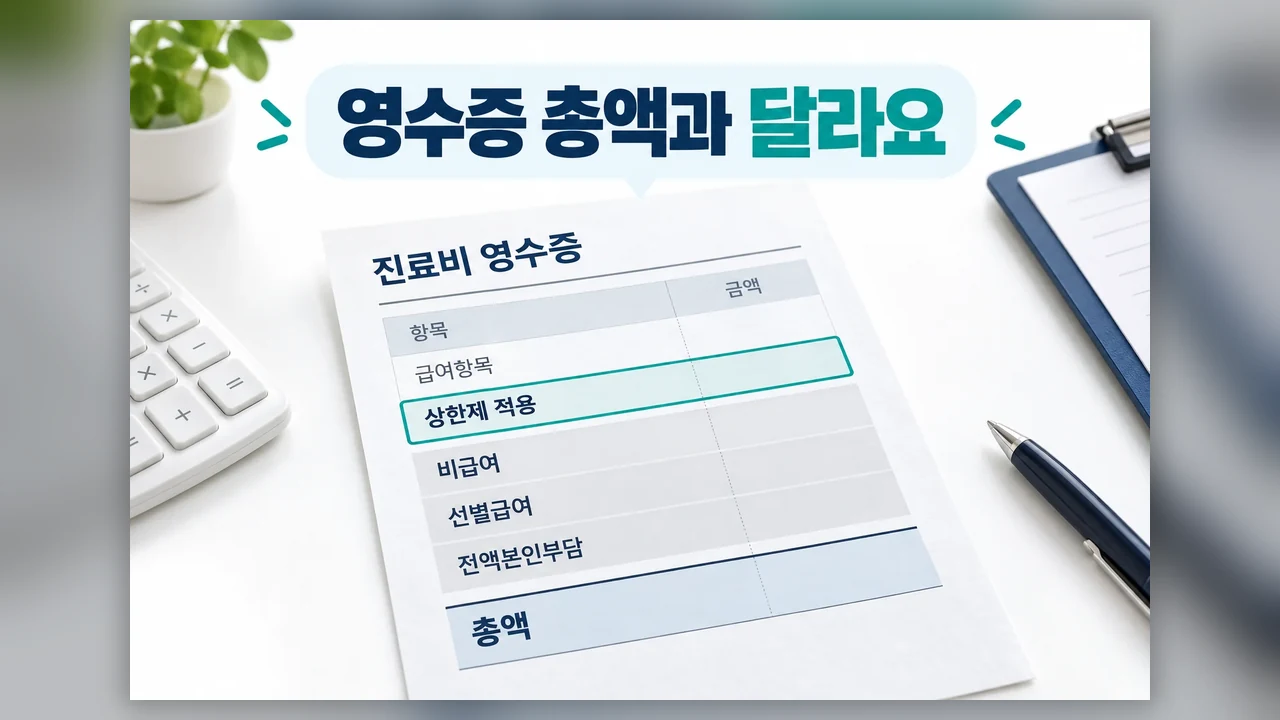
같은 사람이 같은 진료연도에 여러 의료기관과 약국에서 낸 적용 대상 본인부담금은 합산해요. 한 병원에서 낸 금액만 보면 상한액보다 적더라도, 다른 곳에서 낸 적용 대상 금액까지 함께 봐야 합니다.
반면 영수증에 있는 비용이 전부 계산에 들어가지는 않아요. 비급여·선별급여·전액본인부담은 제외됩니다. 임플란트와 추나요법의 해당 본인부담금, 2·3인실 입원료 등도 상한액 계산에서 빠져요. 낸 병원비에 비해 예상 환급액이 적게 느껴진다면 이 항목들을 먼저 살펴보세요.
같은 해 요양병원에 120일을 초과해 입원했다면 별도 상한액 기준이 적용될 수 있어요.
공단에서 환급금을 확인하는 순서
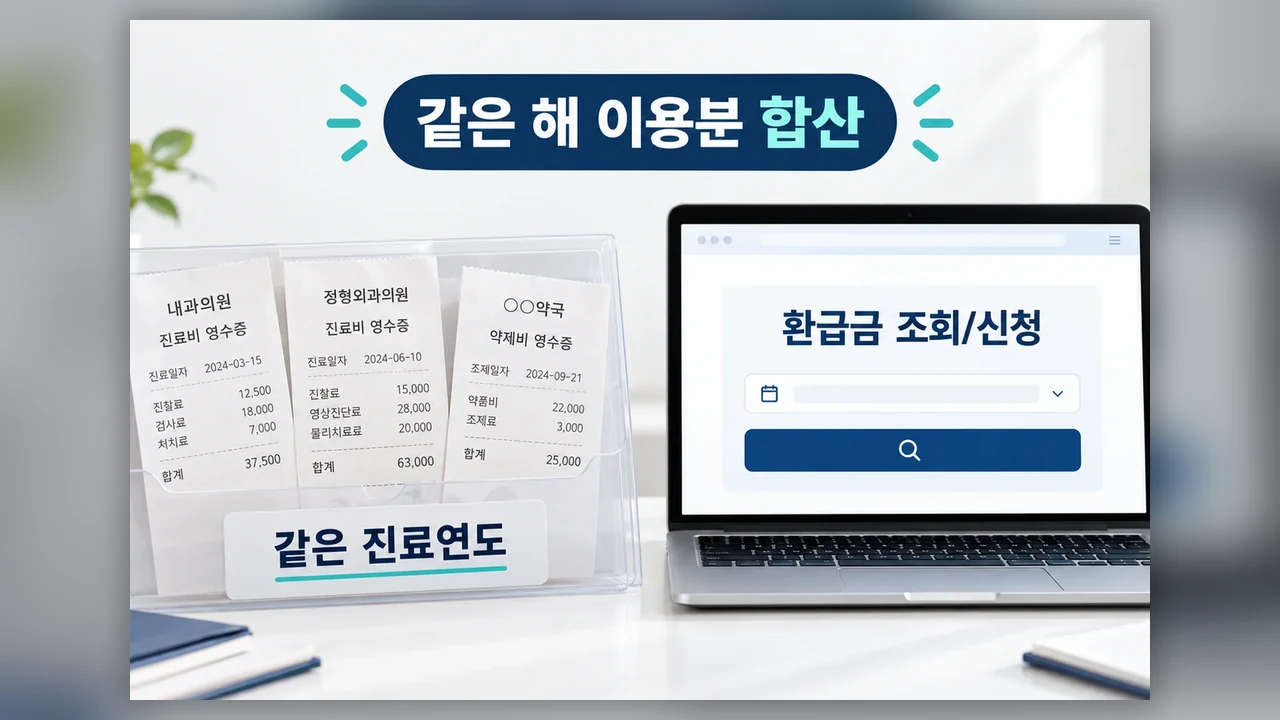
영수증만으로 금액을 계산하기보다는 아래 순서로 내역을 정리한 뒤 공단 조회 결과를 살펴보세요.
- [ ] 진료받은 사람과 진료연도를 구분해요.
- [ ] 여러 의료기관·약국에서 낸 비용 중 상한제 제외 항목을 살펴봐요.
- [ ] 국민건강보험공단 홈페이지의 ‘환급금 조회/신청’에서 대상 여부와 신청 가능한 금액을 확인해요.
조회 결과나 적용 항목이 헷갈리면 공단 고객센터 1577-1000으로 문의할 수 있어요.
올해 낸 진료비는 언제 환급되나요?
사후환급은 한 해 동안 낸 적용 대상 본인부담금과 보험료 수준을 확정한 뒤 다음 해에 정산해요. 따라서 2026년에 낸 진료비를 지금 합산해 최종 사후환급액이라고 단정할 수는 없습니다.
2026년 진료분의 정확한 상한액과 개인별 환급액은 최신 공단 조회 결과에서 살펴보세요. 상한액은 기준연도와 개인의 보험료 구간, 요양병원 입원 조건에 따라 달라질 수 있어요.
자주 묻는 질문
건강보험 본인부담상한액 환급금은 누가 받을 수 있나요?
진료받은 사람의 해당 연도 상한제 적용 본인부담금이 그 사람의 상한액을 넘으면 초과분이 대상이에요. 보험료 부담 수준으로 정해지는 상한액과 제외 항목을 함께 봐야 해서 병원비 총액만으로는 알 수 없어요.
여러 병원과 약국에서 낸 돈도 합쳐지나요?
네. 같은 사람이 같은 진료연도에 낸 비용이라면 여러 의료기관과 약국의 상한제 적용 대상 본인부담금을 합산해요. 다른 사람의 비용이나 상한제 제외 항목은 여기에 더하지 않습니다.
본인부담상한액 사후환급금은 언제 조회할 수 있나요?
사후환급은 연간 부담금과 보험료 수준이 확정된 뒤 다음 해에 정산해요. 개인별 대상 여부와 신청 가능한 금액이 표시됐는지는 공단 홈페이지의 ‘환급금 조회/신청’에서 확인해 보세요.
환급금 조회 결과가 예상보다 적으면 무엇을 봐야 하나요?
먼저 비급여, 선별급여, 전액본인부담 등 제외 항목이 있었는지 살펴보세요. 그다음 진료연도와 개인별 상한액 구간을 확인하면 차이를 이해하는 데 도움이 됩니다.