- 근로자 본인의 적격 등록금 대출 상환액이 대상이에요.
- 실제로 갚은 원금과 이자에 15% 공제율을 적용해요.
- 생활비 대출과 지원금으로 갚은 금액은 제외해요.
학자금대출을 갚았다면 상환액도 연말정산 교육비에 넣을 수 있을까요? 근로자 본인의 적격 등록금 대출을 해당 과세기간에 실제로 갚았다면 원금과 이자를 살펴볼 수 있어요. 누구의 대출인지, 등록금 대출인지, 제외할 금액은 없는지가 판단의 순서예요.
등록금을 빌렸을 때와 갚았을 때, 무엇을 보나요?

학자금대출 상환액 교육비 세액공제는 근로소득자가 본인을 위해 지급한 교육비에 관한 규정이에요. 대출로 등록금을 낸 금액과 나중에 갚은 원리금을 중복 공제받는 방식으로 계산하면 안 돼요. 상환액 공제를 살필 때는 그 과세기간에 실제로 갚은 적격 대출의 원금과 이자가 출발점이에요.
공제 대상 금액에 적용하는 비율은 15%예요. 근로자 본인 교육비에는 대학생 자녀 교육비의 연 900만 원 한도를 적용하지 않아요. 그렇다고 대출 명의만 맞으면 상환액 전체가 공제되는 것은 아니니, 대출 목적과 제외 금액까지 함께 보셔야 해요.
어떤 대출과 상환액이 들어갈까요?
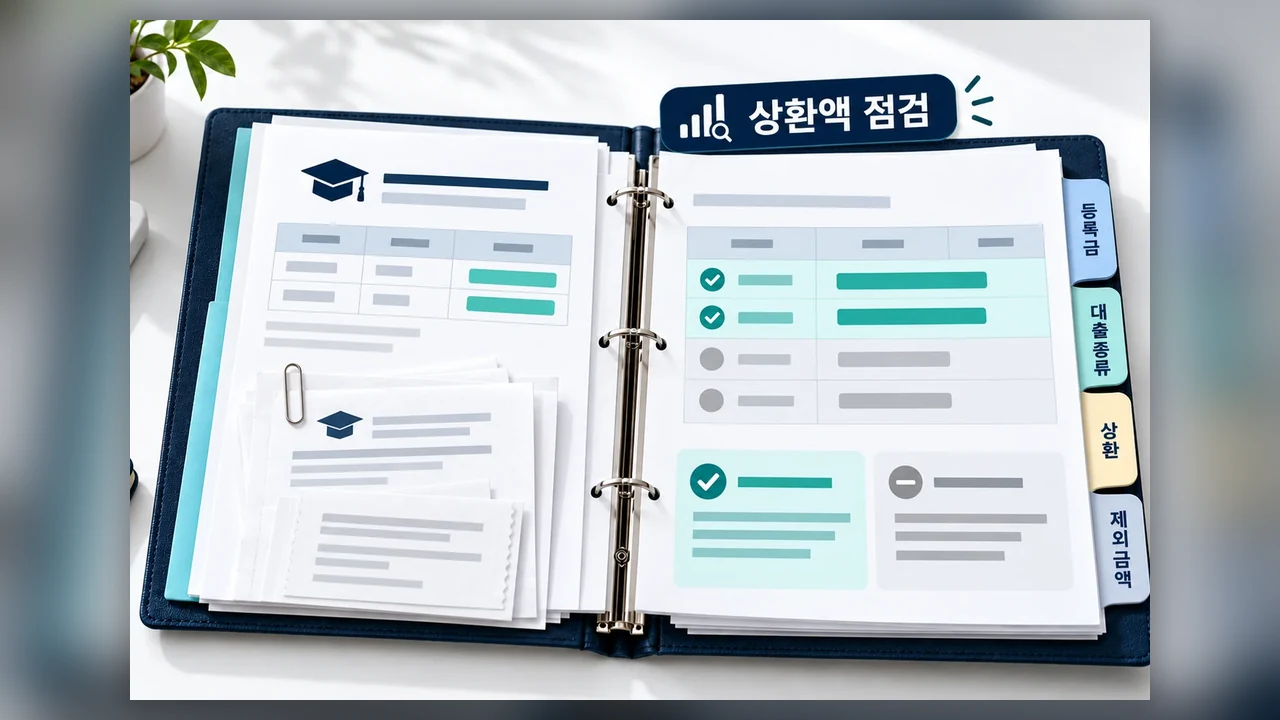
대출 상품의 이름보다 먼저 볼 것은 등록금에 대한 대출인지예요. 취업 후 상환 학자금대출과 일반 상환 학자금대출을 비롯해 법령에 정해진 적격 대출이 대상이에요. 생활비 대출이나 일반 신용대출은 상환액 공제에 넣을 수 없어요.
| 구분 | 상환액 공제에서 볼 점 |
|---|---|
| 적격 등록금 대출의 원금·이자 | 해당 과세기간에 실제로 갚은 금액을 살펴봐요 |
| 생활비 대출·일반 신용대출 | 학자금대출 상환액 공제 대상이 아니에요 |
| 연체로 추가 낸 금액 | 공제 대상에서 제외해요 |
| 감면·면제받은 금액 | 실제 상환액에 포함하지 않아요 |
| 지방자치단체·공공기관 등의 지원금으로 갚은 금액 | 본인이 공제받을 상환액에서 제외해요 |
예를 들어 적격 등록금 대출의 원금과 이자를 갚았더라도 그 내역에 연체로 추가 낸 금액이 섞여 있다면, 전체 납부액을 그대로 공제 대상 금액으로 옮기면 안 돼요. 상환 내역에서 각 금액을 나눠 보세요.
연말정산 자료는 이 순서로 살펴보세요
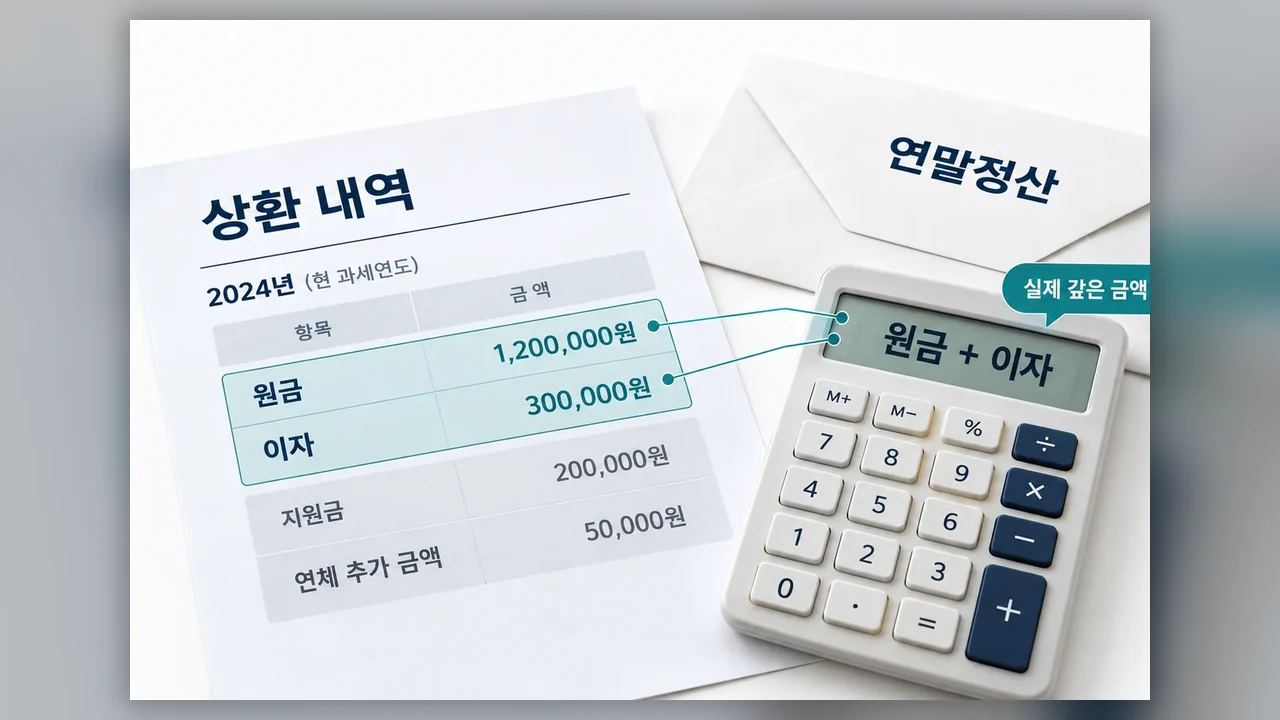
대출 내역과 상환 내역을 함께 놓으면 빌린 금액과 실제로 갚은 금액을 혼동하기 쉬운 지점을 줄일 수 있어요.
- [ ] 대출자가 근로자 본인이고, 본인의 교육을 위한 대출인지 살펴보세요.
- [ ] 대출 목적이 등록금이고 법령상 적격 대출인지 확인하세요.
- [ ] 공제받으려는 과세기간에 갚은 원금과 이자를 구분해 보세요.
- [ ] 연체로 추가 낸 금액과 감면·면제받은 금액, 지방자치단체나 공공기관 등의 지원금으로 갚은 금액을 빼세요.
- [ ] 대출로 낸 등록금이 이미 교육비 공제에 반영됐는지 살펴 중복을 피하세요.
세법 적용은 기준연도와 개인 조건에 따라 달라질 수 있어요. 연말정산에 반영하기 전에는 해당 연도 법령과 공식 안내에서 대출 종류와 공제 금액을 살펴보세요.
자녀 대출을 부모가 갚았다면요?
자녀가 자기 명의 학자금대출로 등록금을 냈다면, 부모는 그 대출로 납부한 등록금을 부모의 교육비로 공제받을 수 없어요. 부모가 나중에 자녀의 대출을 대신 갚아도 부모 본인의 학자금대출 상환액으로 처리할 수 없어요.
계좌에서 돈을 보낸 사람만 보지 말고, 누구 명의의 대출이며 누구를 위한 교육비인지 구분해 보세요.
자주 묻는 질문
학자금대출을 상환하면 무조건 교육비 세액공제를 받을 수 있나요?
아니요. 근로소득자 본인의 교육을 위한 법령상 적격 등록금 대출이어야 하고, 해당 과세기간에 실제로 갚은 금액이어야 해요. 생활비 대출 상환액이나 제외 금액은 빼고 계산해요.
의무상환액에 포함된 이자도 공제 대상인가요?
적격 학자금대출을 갚은 금액이라면 원금뿐 아니라 이자도 대상에 들어가요. 다만 연체 때문에 추가로 낸 금액은 포함하지 않아요.
자녀 명의 학자금대출을 부모가 대신 갚으면 공제받을 수 있나요?
그 상환액을 부모 본인의 학자금대출 상환액으로 공제받을 수 없어요. 자녀 명의 대출로 납부한 등록금도 부모의 교육비 공제 대상이 아니에요.
본인 학자금대출 상환액에 자녀 교육비의 900만 원 한도를 적용하나요?
아니요. 근로자 본인 교육비에는 대학생 자녀 교육비에 적용되는 연 900만 원 한도를 적용하지 않아요. 다만 공제 대상에 넣을 금액은 적격 대출의 실제 상환액에서 제외 항목을 뺀 금액으로 살펴봐야 해요.