- 가입 연령은 부부 중 한 명이 55세 이상인지 봐요.
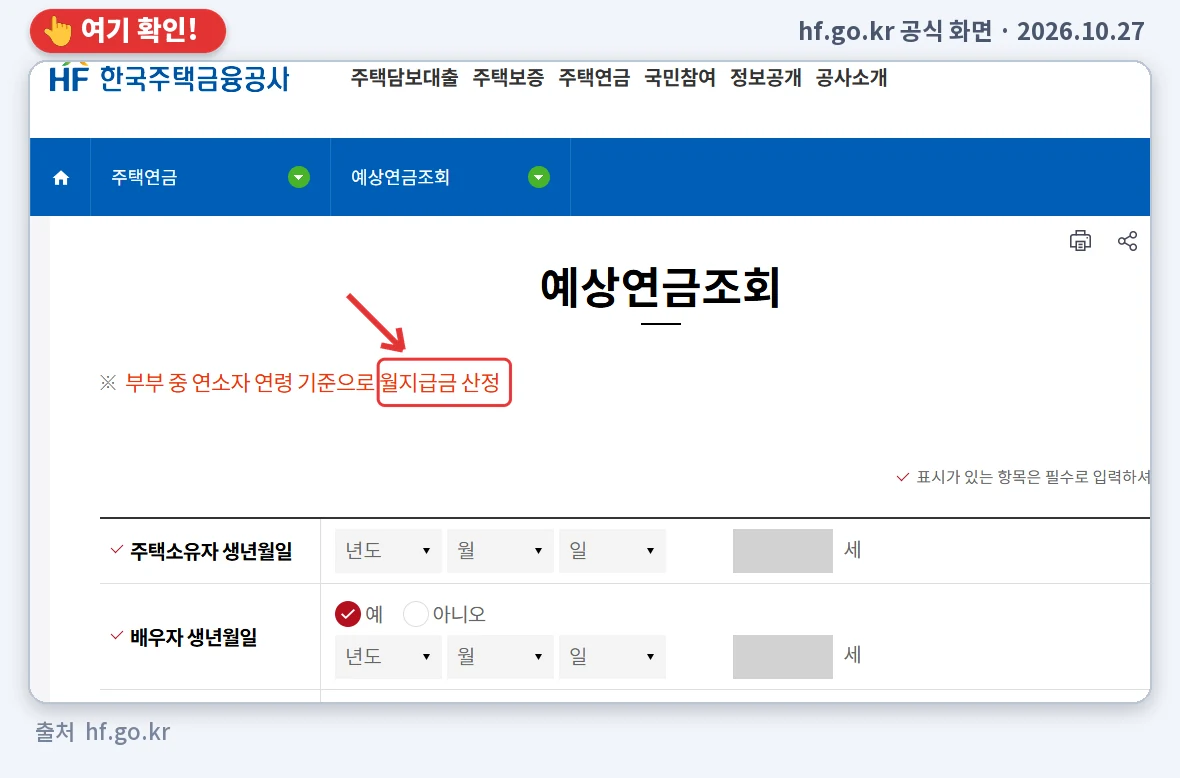
- 월지급금은 부부 중 연소자의 나이를 적용해요.
- 주택가격과 지급방식에 따라 예상 금액이 달라져요.
주택연금 예상 월지급금 조회에서 부부 중 누구의 나이가 쓰이는지 헷갈리기 쉬워요. 가입 연령은 부부 중 한 명이 55세 이상인지 보지만, 월지급금은 나이가 더 적은 배우자를 기준으로 계산해요. 조회 전에 두 기준을 나눠 보면 금액을 이해하기 편합니다.
가입할 수 있는 나이와 금액을 계산하는 나이는 달라요
주택연금의 가입 연령 요건은 부부 중 한 명이 55세 이상인 경우예요. 반면 예상 월지급금에는 부부 중 연소자의 연령을 적용합니다. 예를 들어 한쪽만 55세 이상이어도 가입 연령 요건은 충족하지만, 그 사람의 나이로 월지급금을 계산하는 것은 아니에요.
| 살펴볼 것 | 적용하는 연령 |
|---|---|
| 가입 연령 요건 | 부부 중 한 명이 55세 이상인지 |
| 예상 월지급금 산정 | 부부 중 나이가 더 적은 사람의 연령 |
조회 화면에는 무엇을 입력하나요?
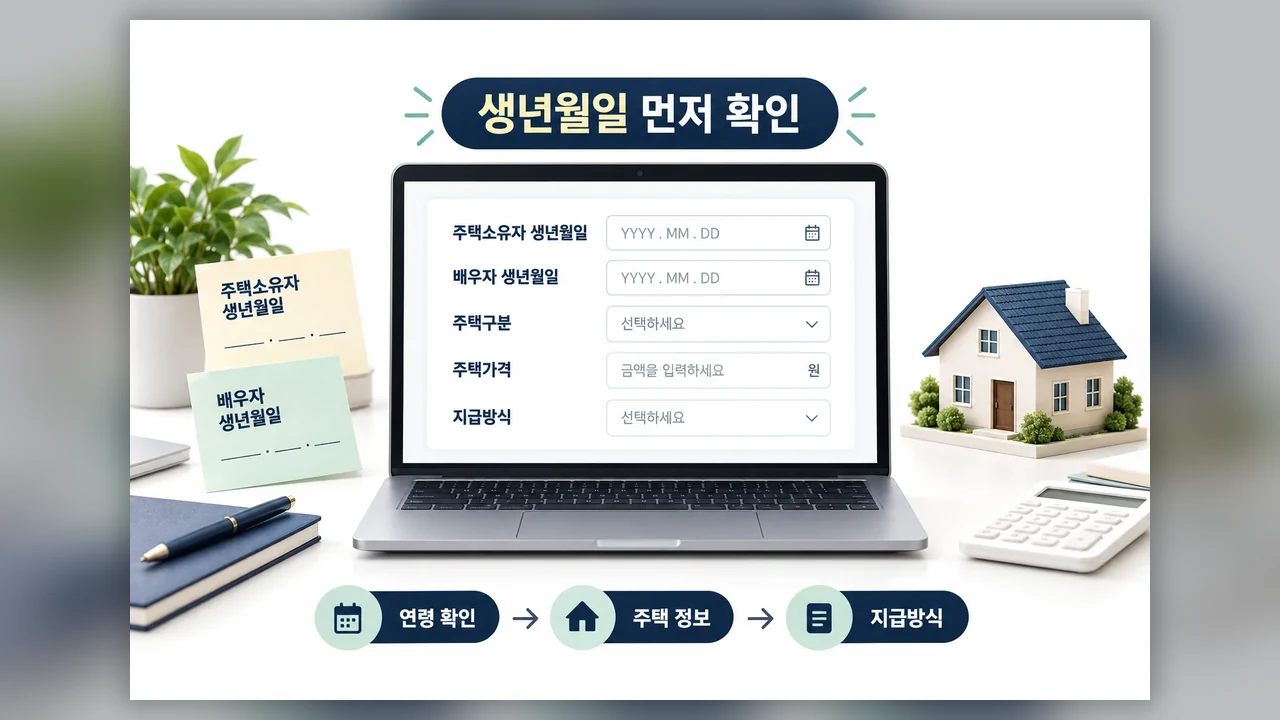
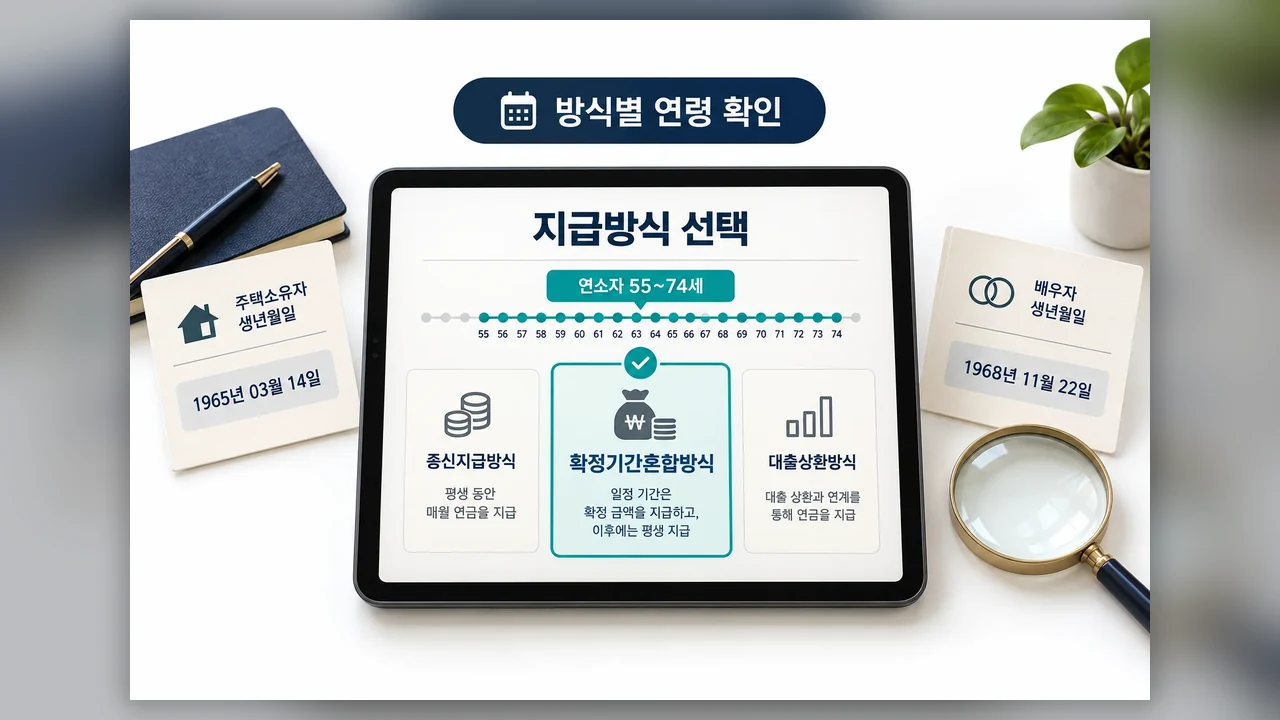
한국주택금융공사 예상연금조회에서는 주택소유자와 배우자의 생년월일을 각각 입력해요. 이어서 주택구분, 주택가격, 지급방식 등을 선택합니다. 조회를 시작하기 전에 아래 항목을 준비해 두면 좋아요.
- [ ] 주택소유자와 배우자의 생년월일
- [ ] 조회할 주택의 구분과 가격
- [ ] 비교해 볼 지급방식
결과가 예상과 다르게 보인다면 두 사람의 생년월일과 선택한 지급방식부터 다시 살펴보세요. 특히 확정기간혼합방식은 연소자가 55~74세인 경우 선택할 수 있어요.
주택가격이 같아도 월지급금은 달라져요
월지급금은 연소자의 나이만으로 정해지지 않아요. 주택가격과 지급방식 등도 함께 반영됩니다. 여기서 가입 가능 여부를 판단할 때 쓰는 공시가격 등과 월지급금 산정에 쓰는 주택 시세 또는 감정평가액은 서로 구분해서 봐야 해요.
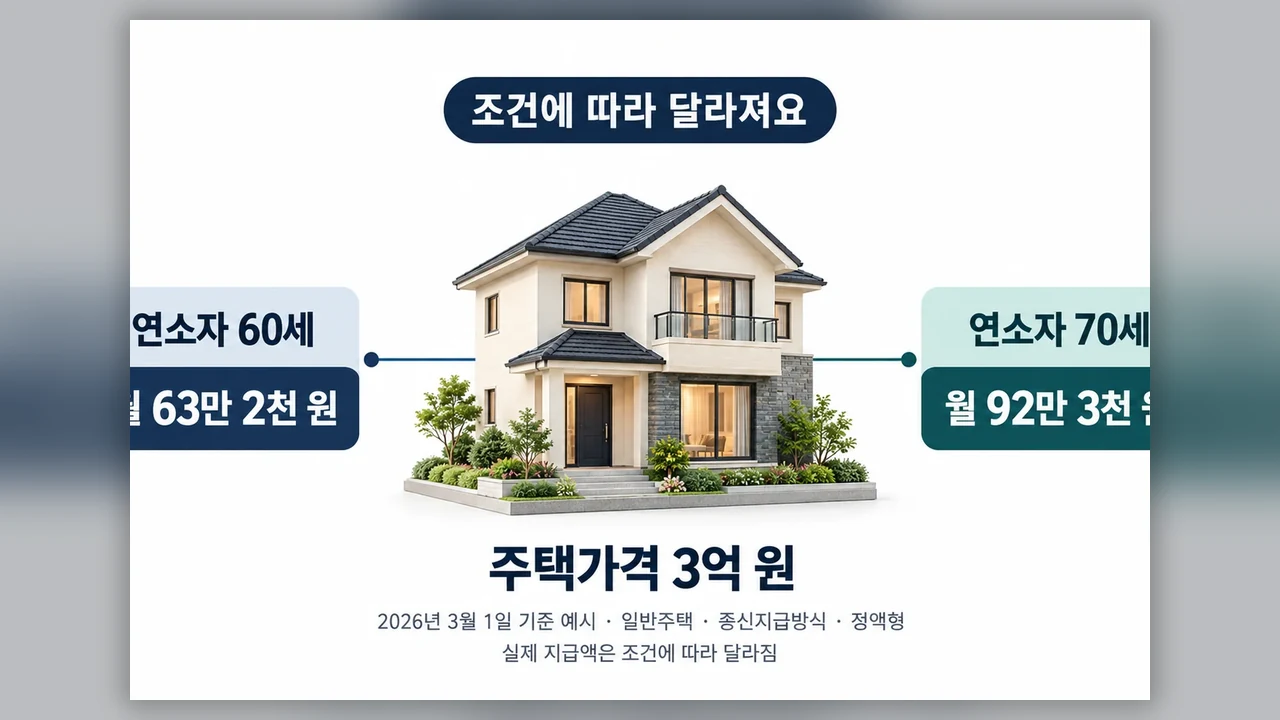
한국주택금융공사의 2026년 3월 1일 기준 일반주택·종신지급방식·정액형 예시를 보면, 주택가격이 3억 원일 때 금액은 다음과 같아요.
| 부부 중 연소자 연령 | 예시 월지급금 |
|---|---|
| 60세 | 월 63만 2천 원 |
| 70세 | 월 92만 3천 원 |
같은 주택가격을 놓고도 연소자 연령에 따라 차이가 나죠. 이 표는 정해진 조건의 예시 금액이에요. 실제 조회 결과와 지급액은 기준 시점, 주택 조건, 선택한 방식 등에 따라 달라질 수 있으니 신청 전 한국주택금융공사의 공식 안내에서 확인해 보세요.
자주 묻는 질문
부부 중 한 명만 55세 이상이어도 주택연금 가입 연령에 맞나요?
네. 부부 중 한 명이 55세 이상이면 가입 연령 요건을 충족해요. 예상 월지급금을 볼 때는 나이가 더 적은 사람의 연령을 적용합니다.
나이가 많은 배우자의 나이로 월지급금을 계산하나요?
아니요. 월지급금 산정에는 부부 중 연소자의 연령이 쓰여요. 가입 연령 요건을 충족한 사람이 누구인지와는 별개의 기준입니다.
조회한 금액을 실제 받을 금액으로 봐도 되나요?
조회 금액은 입력한 주택가격과 지급방식 등에 따른 예상 금액이에요. 화면에서 선택한 조건을 다시 살피고, 신청 단계에서 실제 적용 조건을 확인해 주세요.