
- 상환 중이라면 채무조정 확정 후 6개월 이상 성실상환했는지 살펴보세요.
- 완제 후 3년은 채무를 모두 갚은 완제일부터 셉니다.
- 대상 조건에 해당해도 보증 여부와 금액은 심사로 결정됩니다.
채무를 모두 갚았다면 신용회복위원회 소액금융 보증을 신청할 수 있는 기간이 언제까지인지 궁금하실 거예요. 공식 상품 안내는 완제일로부터 3년 이내인 사람도 대상에 포함하며, 그 출발점은 채무조정 확정일이나 첫 납입일이 아닌 채무를 모두 갚은 날이에요.
상환 중이라면, 완제했다면: 어떤 날짜를 볼까요?
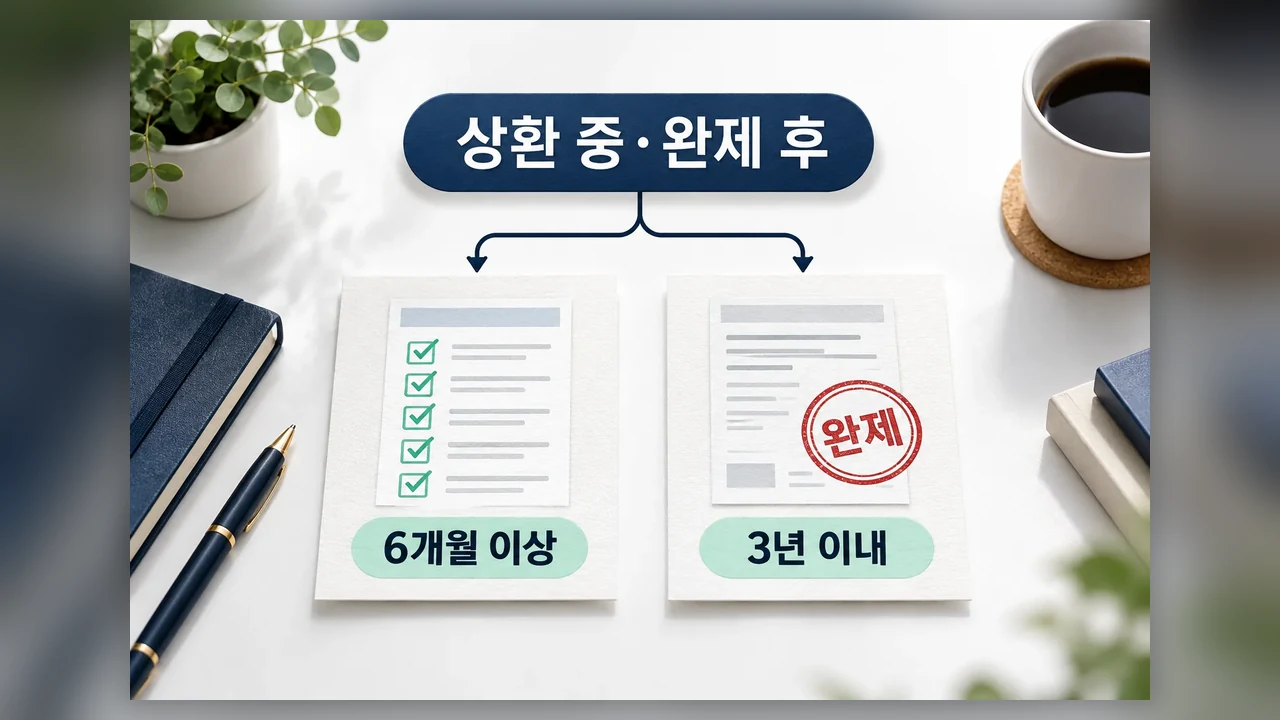
신용회복위원회 소액금융 보증의 대상 조건에는 두 가지 경우가 안내돼 있어요. 현재 갚고 있는지, 이미 다 갚았는지에 따라 먼저 볼 날짜가 달라집니다.
| 현재 상태 | 살펴볼 조건 | 기준이 되는 날짜 |
|---|---|---|
| 상환 중 | 채무조정 확정 후 6개월 이상 성실상환 | 채무조정 확정일 |
| 완제 후 | 완제일로부터 3년 이내 | 채무를 모두 갚은 날 |
공식 안내에 적힌 채무조정에는 신용회복위원회 채무조정, 법원 개인회생, 새출발기금, 「개인채무자보호법」에 따른 채권금융회사의 채무조정이 포함돼요. 본인이 받은 채무조정이 어느 유형인지도 함께 살펴보세요.
완제 후 3년, 언제부터 셀까요?
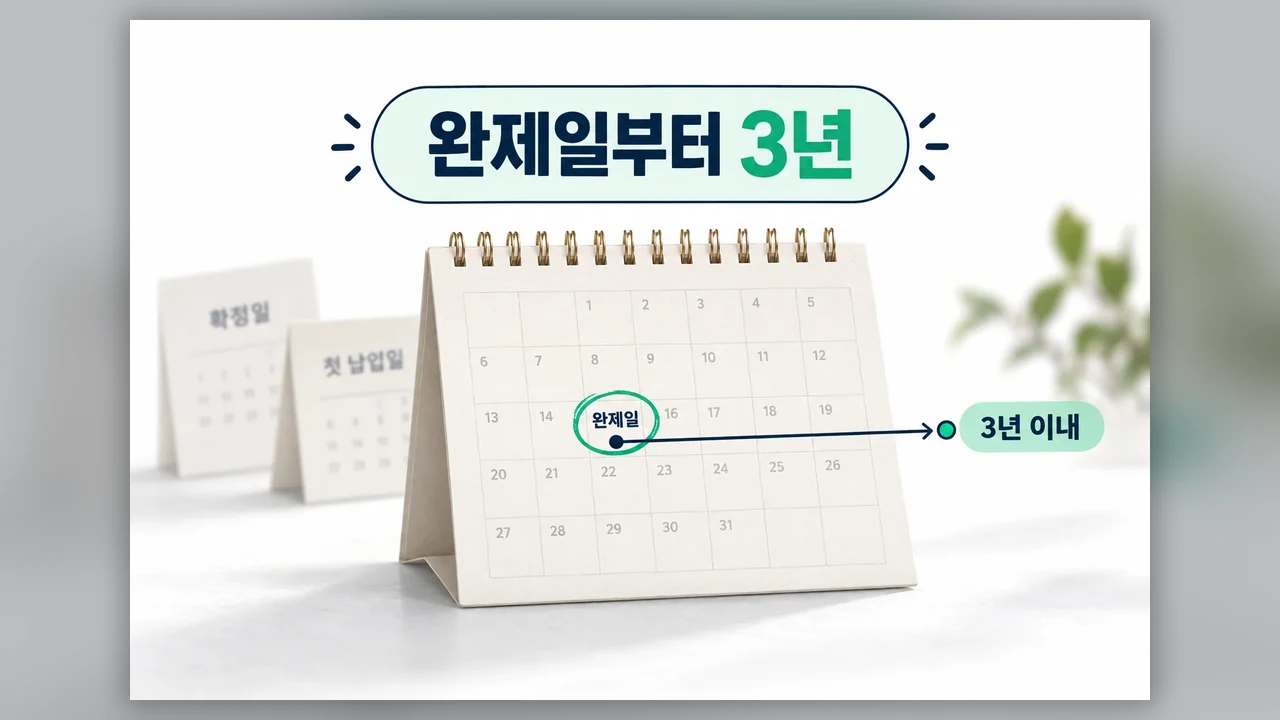
기준은 채무를 모두 갚은 완제일이에요. 상환을 시작한 날이나 채무조정이 확정된 날부터 3년을 세면 신청 가능 기간을 잘못 짚을 수 있어요.
예를 들어 완제일이 2024년 10월 17일이었다면, 2026년 10월 17일은 완제일로부터 3년 이내예요. 다만 공개된 상품 안내만으로는 3년의 마지막 날을 어떻게 산정하는지, 개인별 전산 기록에 어떤 날짜가 완제일로 남아 있는지까지 알 수 없어요. 기간의 마지막 날에 가까운 경우에는 신용회복위원회에 기록된 완제일과 접수 가능일을 확인하세요.
신청 전에는 이 순서로 살펴보세요
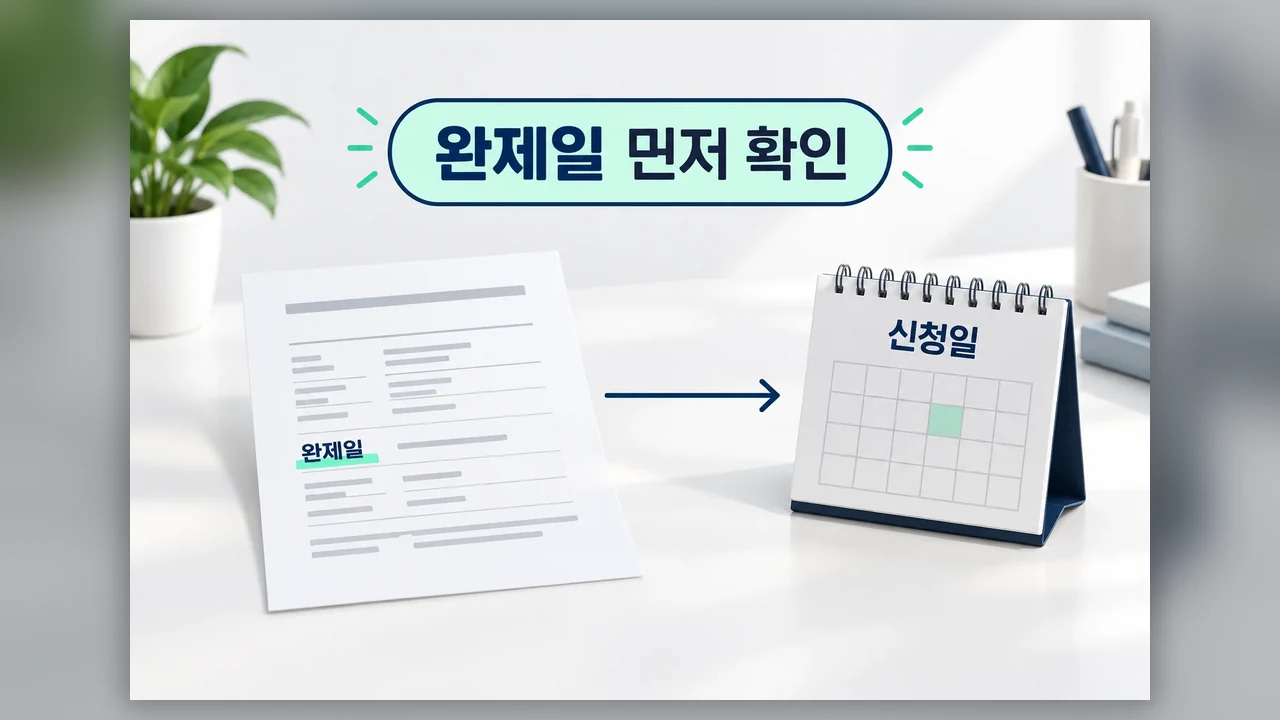
그에 따라 기준일이 달라지기 때문에 날짜 계산보다 이 구분이 앞서야 해요.
- [ ] 현재 상환 중인지, 완제했는지 구분하기
- [ ] 본인의 채무조정 유형이 공식 안내의 대상 범위에 있는지 살펴보기
- [ ] 상환 중이라면 채무조정 확정일과 성실상환 기간 살펴보기
- [ ] 완제했다면 기록된 완제일을 확인하고 신청 예정일과 비교하기
- [ ] 3년 경계에 있다면 신용회복위원회에 접수 가능일 문의하기
대상 조건을 맞추면 보증을 받을 수 있을까요?
기간과 채무조정 유형이 맞아도 보증이 확정되는 것은 아니에요. 내부 신용평가와 상환능력 심사 결과에 따라 거절될 수 있습니다.
상품 안내에는 한도 최대 1,500만 원, 기간 최대 5년, 금리 연 4.0% 이내, 원리금균등분할상환 방식이 적혀 있어요. 최대 1,500만 원은 누구에게나 지급되는 금액이라는 뜻이 아니에요. 실제 보증 여부와 금액은 개인 조건과 심사 결과를 봐야 합니다. 상품 조건도 신청 시점의 공식 안내를 살펴보세요.
자주 묻는 질문
완제 후 3년은 첫 납입일부터 계산하나요?
아니요. 완제 후 대상 기간은 첫 납입일이 아니라 완제일을 기준으로 안내돼 있어요. 채무조정 확정일은 상환 중인 사람의 6개월 성실상환 조건을 살펴볼 때 구분해서 봐야 합니다.
3년이 되는 마지막 날에도 신청할 수 있나요?
공개된 상품 안내만으로 마지막 날의 세부 산정 방식과 개인별 기록 날짜를 확정하기는 어려워요. 경계 날짜에 접수하려면 신용회복위원회에 기록된 완제일과 접수 가능일을 확인하세요.
조건에 해당하면 최대한도를 받을 수 있나요?
아니요. 대상 조건은 보증 심사를 받을 수 있는 범위를 안내하는 것이에요. 내부 신용평가와 상환능력 심사에 따라 보증이 거절될 수 있고, 실제 금액도 달라질 수 있어요.
날짜나 접수 가능 여부는 어디에 문의하나요?
취급기관인 신용회복위원회에 문의하시면 돼요. 공식 상품 안내에 적힌 전화번호는 1600-5500입니다.